Bedrijven gaan failliet doordat men geen geld meer heeft om rekeningen of salarissen te betalen. Immers, zonder geld in je portemonnee kun je geen brood kopen bij de bakker. Logisch toch?
De inkomsten en uitgaven inrichten bij particulieren zijn doorgaans redelijk eenvoudig. Bij bedrijven is dit veelal complexer en zeker indien er een inkoop, productie, verkoop, transport, enzovoort in een bedrijf zit. Kan het ondanks deze complexiteit tot eenvoudiger?
“Goed financieel advies blijft altijd mensenwerk” . Ik hoor het de trainers, de adviseurs en de belangenverenigingen zeggen.
Financieel advies via vlees en bloed combineert kennis en sociale chemie. Hierbij wordt klantinformatie passend vertaald naar een advies. Daar is een goed persoonlijk gesprek voor nodig beweren veel adviseurs.
Is de mens voor een goed financieel advies onvervangbaar?
https://i0.wp.com/www.finno.nl/wp-content/uploads/head-in-sand-finno.jpg?fit=1024%2C666&ssl=16661024Arie Bloklandhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngArie Blokland2014-12-10 10:04:342014-12-10 20:40:22Financieel advies door adviseur of algoritmes?
Ruim anderhalf jaar geleden deed Nick Bortot de laatste keer de deur achter zich dicht bij beleggersbank Binck. Hij verruilde zijn zijn bestuursfunctie bij Binck voor die van CEO bij zijn eigen startup BUX.
Volgens Nick en zijn kornuiten is de beurs het mooiste spel op aarde. Ze hebben de ogenschijnlijk serieuze wereld van de beurs in een app gestopt, waarmee je ‘bucks’ kunt verdienen. Maar geld verdienen met beleggen is niet het belangrijkste doel. Beleggen moet vooral toegankelijker en leuker worden. Met BUX kun je laagdrempelig handelen op de beurs. Hoe leuk is BUX?
https://i0.wp.com/www.finno.nl/wp-content/uploads/Get-Bux-beleggen-mobile-first-app-finno.png?fit=1788%2C816&ssl=18161788Pascal Spelierhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngPascal Spelier2014-10-06 09:04:002014-12-30 08:44:46BUX maakt aandelenhandel toegankelijker en vooral leuker
Vandaag presenteerde ING op een persbijeenkomst stembediening in haar Mobiel Bankieren app. Vooruitlopend op de bijeenkomst waren de verwachtingen groot. In de aankondiging werd namelijk gesproken over de ‘Volgende stap in ING Mobiel Bankieren”. En omdat de bijeenkomst een dag na de lancering van de nieuwe iPhone 6 zou zijn, werd er in social media al gezinspeeld dat ING mobiel betalen mogelijk zou maken met de nieuwe iPhone.
Voor een beetje update aan een mobiel bankieren app loopt de pers niet meer uit. Maar door de hooggespannen verwachtingen werd de persbijeenkomst druk bezocht. Ook het NOS-journaal ontbrak niet. Heeft ING met haar nieuwe medewerker Inge daadwerkelijk een volgende stap gemaakt in mobiel bankieren of is daar meer voor nodig?
Max Mouwen’s keynote
Hoewel misschien niet met het charisma van Steve Jobs of zijn opvolger Jim Cook; de opbouw van Max Mouwen’s presentatie had wel iets weg van een Apple keynote. Max Mouwen is Directeur Internet & Mobiel bij ING en begon zijn presentatie met het succes van de huidig mobiel bankieren app, gelardeerd met statistieken.
“We zijn er op uit om bankieren steeds makkelijker te maken en onze klanten financieel fitter te maken. Innovaties zijn daarbij een belangrijke enabler“, trapt Max af. “De smartphone is steeds belangrijker geworden, in de maatschappij maar ook voor de financiële zaken van onze klanten. We hebben steeds meer financiële producten geïntegreerd in onze app en blijven functionaliteit toevoegen.”
Klik op afbeelding voor vergroting
Max vervolgt zijn verhaal met een aantal statistieken. Ruim 1,9 miljoen klanten gebruiken de Mobiel Bankieren app actief, hetgeen wil zeggen dat ze de app minimaal 1 keer per maand gebruiken. Gemiddeld gebruiken de klanten de app 6 x per week. De ING Mobiel Bankieren app is volgens het digitale bereiksonderzoek DDMM de meest gebruikte Nederlandse app. Eénderde van de ING-klanten bankiert uitsluitend via de Mobiel Bankieren App. En bijna de helft van de klanten tot 40 jaar maakt gebruik van mobiel bankieren. “Mobiel bankieren is de nieuwe standaard geworden,” besluit Max.
Financieel fit
De Nederlander bankiert bijna twee keer zoveel als de gemiddelde Europeaan. Daardoor is Nederland voor de ING Groep, waarbinnen het delen van kennis en ervaring belangrijk is, een interessante proeftuin voor mobiel bankieren geworden. “Er wordt actief kennis gedeeld,” legt Max Mouwen uit. “Samen speuren we naar innovaties die bijdragen aan gemak en aan ons adagium ‘Empowering people to stay a step ahead in life and business‘ “.
Uit onderzoek van ING blijkt dat klanten die actief mobiel bankieren minder rood staan, meer sparen en sneller hun rekeningen betalen. Het draagt dus bij aan wat ING ‘financiële fitheid’ noemt.
De volgende stap in mobiel bankieren
De aangekondigde volgende stap in mobiel bankieren is niet de volgende stap die ik verwachtte, maar daarover verderop in dit artikel meer. ING introduceerde vandaag haar nieuwe, virtuele medewerker Inge. Inge luistert goed naar je en voert vooralsnog een beperkt aantal opdrachten goed uit. Ze klinkt nog een beetje onnatuurlijk en ingeblikt, maar haar hulpvaardigheid maakt veel goed.
Hoewel de demo van Max niet helemaal vlekkeloos verliep, was de hands-on na afloop van de presentatie des te beter. Op een eenvoudige manier kon ik via de instellingen van de app mijn stemprofiel toevoegen. Vervolgens kon ik eenvoudig een bedrag overmaken naar een begunstigde in mijn adresboek. Uiteraard wilde ik Inge tot het uiterste drijven en gaf haar de volgende lange omschrijving bij de overboeking mee: “Gefeliciteerd met je verjaardag. Drink er vanavond maar eens een lekker glas wijn op.” De door mij uitgesproken omschrijving werd moeiteloos door Inge aangehoord en letterlijk als omschrijving vastgelegd. Wow, wat leuk.
Wat is Inge leuk
Inge is leuk. Maar voegt deze vriendelijke, virtuele medewerkster heel veel toe aan mijn beleving van de ING Mobiel Bankieren app? Nee, dat niet. Het is leuk en het is een gimmick, maar vooralsnog niet meer dan dat. Maar Inge heeft wel een paar duidelijke pluspunten. Het inspreken van het vervelende, lange IBAN-rekeningnummer gaat veel sneller dan handmatig intikken. Ook het inspreken van een omschrijving gaat sneller. Kortom, Inge voldoet goed aan de functie-eisen ‘gemak’ en ‘eenvoud’. Maar wanneer gebruik je Inge? Dat vroeg ik ook René Frijters van Knab.
“Ik zie mijzelf niet gebruik maken van de diensten van Inge op de bank thuis, want daar gebruik ik de iPad / web-app die al super eenvoudig is. Op kantoor of in de trein doe ik het niet omdat het vertrouwelijk en persoonlijk is”, antwoordt René Frijters en concludeert tevens dat hij niet verwacht dat Knab een vergelijkbare virtuele medewerkster in dienst neemt.
Ondanks mijn eigen reserve en de opinie van Frijters geloof ik toch in een mogelijk succes van Inge. Wellicht wordt Inge in de toekomst slimmer en kan ze moeilijkere vragen en opdrachten aan. In een kort vis à vis, gaf Max Mouwen mij nog een inkijkje in de toekomst: “Het zou mooi zijn als Inge in de toekomst ook vragen kan beantwoorden als: is mijn salaris al binnen, hoeveel geld heb ik op vakantie uitgegeven, wat is mijn saldo over vier dagen?” Dat zou inderdaad heel mooi zijn, maar dat vraagt vooral om realtime beschikbaarheid van data en de intelligentie van Inge om de antwoorden uit die data af te leiden.
Eerst stembediening, dan stemherkenning
ING introduceert het handsfree mobiel bankieren in twee fasen. Vanaf half september kunnen ING-klanten aan de slag met Inge. Ze kunnen dan via hun stem hun saldo opvragen of een betaalopdracht geven. Het inloggen en autoriseren van betalingen gebeurt dan nog wel met de 5-cijferige pincode. In de tweede fase wordt het inloggen en autoriseren ook mogelijk door middel van stemherkenning. Dit vraagt iets meer voorbereiding en tests. Een kleine groep klanten kan zich dan ook aanmelden voor een testgroep. De feedback van deze klanten wordt gebruikt om Inge verder te verbeteren. Ook gebruikt ING deze periode om het mechanisme van stemherkenning te verbeteren. Naar verwachting later dit jaar wordt ook stemherkenning toegevoegd aan de app.
De technologie van Inge is afkomstig de Amerikaanse onderneming Nuance en wordt Nina mobile genoemd. Nina is de naam van de vrouwelijke, virtuele assistent die je het equivalent van Apple’s Siri zou kunnen noemen. De Amerikaanse USAA Bank startte in 2012 al met het testen van Nina en heeft het daarna in haar app geïntegreerd. Ook de Turkse Garanti Bank – hoort Turkije bij Europa? – heeft de virtuele assistent Nina in haar mobile banking app ondergebracht.
De échte volgende stap in mobiel bankieren
Zoals ik al eerder zei verwachtte ik een andere ‘volgende stap in mobiel bankieren’. Ik laat in presentaties regelmatig onderstaand plaatje zien.
Klik op afbeelding voor vergroting
De meeste banken zitten wel op het vierde plateau van volwassenheid als het gaat om mobiel bankieren. De uitdaging voor de toekomst ligt bij het vierde plateau: how to leverage touch points? De mobiel bankierende klant heeft vaker, zij het kortstondig, contact met zijn bank. Er ligt voor banken de uitdaging om die touch points beter te benutten, door meer en op het juist moment service te bieden of op een gepaste wijze relevante aanbiedingen te doen. Hoe kun je klanten, die niet meer in een bankkantoor komen en nagenoeg alleen online transacties met je doen nog verleiden tot het kopen van je producten?
Het vierde plateau is wat mij betreft ‘de volgende stap in mobiel bankieren’. Desgevraagd wilde Max Mouwen over deze volgende stap weinig kwijt en zich beperken tot het onderwerp van de persbijeenkomst.
Innoveren om te leren
Hoewel ik op dit moment nog onvoldoende overtuigd ben van de relevantie van Inge voor de klant, is het bewonderingswaardig dat ING vroegtijdig ervaring wil op doen met een technologie die in de toekomst steeds belangrijker gaat worden.
Stembediening en spraakherkenning zal namelijk in de toekomst ongetwijfeld steeds belangrijker worden. Als we de Gartner Hype Cycle for Emerging Technologies moeten geloven bereikt speech recognition zeer binnenkort het plateau of productivity. Het is dus geen hype meer, geen spielerei, maar serious business. Ik kijk met belangstelling uit naar de nieuwe toepassingen van stembediening en stemherkenning, die ING in de toekomst nog gaat realiseren. Of anders gezegd, ik ben benieuwd hoe en wanneer de functie van de virtuele assistent Inge wordt uitgebreid.
https://i0.wp.com/www.finno.nl/wp-content/uploads/mobiel-bankieren-app-ing-inge-stembediening-stemherkenning-finno.png?fit=1408%2C798&ssl=17981408Pascal Spelierhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngPascal Spelier2014-09-11 13:30:552014-11-28 08:10:08ING’s mobiel bankieren app krijgt stembediening stembediening: “Mijn naam is Inge”
Er bestaan al langer non-profitorganisaties als Kiva en Watsi, waarbij je via online platformen geld leent of doneert aan (ondernemende) mensen in arme- of opkomende landen. Je zou deze ontwikkeling ‘goede doelen 2.0’ kunnen noemen.
Vorig jaar lanceerde Peter Heijen, voorheen werkzaam als equity analist bij een private bank, het crowdfunding platform Lendahand, dat zich richt op de financiering van het MKB in opkomende landen. Lendahand is geen goed doel, maar noemt zich een social enterprise. Lendhand helpt ondernemers die te groot zijn voor microkredieten en te zijn klein voor bancaire financiering aan zogeheten mesokredieten. [finno] vroeg Peter Heijen van Lendahand naar het succes van Lendahand.
De banenmotor van Lendahand
In westerse landen zorgt het MKB voor 60% van de banen. In opkomende economieën zoals de Filipijnen en Colombia ligt dit percentage veelal onder de 30%. Ook in deze landen kan het MKB heel goed bijdragen aan economische groei. Lendhand helpt het MKB in opkomende landen aan financiering. Deze stimulans voor het MKB zorgt ervoor dat werkgelegenheid groeit hetgeen vervolgens leidt tot een daling van de armoede. En dat leidt weer tot bijvoorbeeld betere gezondheidszorg en onderwijs
Dankzij Lendahand kon Cesar, een kleine producent van houten bloembakken, zijn werkplaats vergroten en iemand aannemen. Nestor hoopt met de financiële hulp van Lendahand binnenkort zijn doe-het-zelf zaak te professionaliseren en twee banen te creëren.
[finno] stelde Peter Heijen, de oprichter van Lendahand, de bekende vijf vragen.
Wat biedt Lendahand haar klanten?
“www.lendahand.com biedt Nederlandse particulieren de mogelijkheid geld uit te lenen aan MKB-ers in opkomende landen tegen een rendement van 3%. We noemen deze vorm van kredietverstrekking via crowdfunding ‘mesofinance’: betaalbaar krediet voor ondernemers die te groot zijn voor microkrediet en te klein zijn voor een bancaire lening. De leningen versterken de financiële positie en groei van ondernemers in Colombia, op de Filipijnen en binnenkort Afrika. Met onze propositie kunnen uitleners op hun beurt direct sociale impact realiseren (lees: meer banen creëren) én ontvangen zij een vaste rente op hun investering. De financieel solide lokale partners zorgen voor terugbetaling van de leningen, ook als een ondernemer hiertoe niet meer in staat zou zijn.”
Welke behoefte vervult Lendahand?
“We hebben de afgelopen jaren gemerkt dat steeds meer mensen op zoek zijn naar een alternatief voor de traditionele spaar- en beleggingsrekeningen bij banken en tegelijkertijd ‘iets goeds’ willen doen met hun geld. Bij Lendahand gaan sociaal en financieel rendement hand in hand. Ruim 90% van onze uitleners heeft juist deze combinatie aangehaald als reden om tot investering over te gaan. Daarnaast biedt Lendahand de mogelijkheid om zelf in control te zijn over hoe het geld wordt besteed. De uitleners bepalen namelijk zélf welke ondernemers leningen krijgen. Mensen vinden dat blijkbaar heel prettig.”
Hoe onderscheidt Lendahand zich van andere crowdfunding platformen voor goede doelen?
“Lendahand is geen goed doel maar een ‘social enterprise’. Dat betekent dat wij niet afhankelijk willen zijn van donaties of subsidies maar onze eigen broek moeten kunnen ophouden. Daarom houdt Lendahand gemiddeld 4% in op de vergoeding die we ontvangen van de lokale partners. Lendahand gelooft dat er door te werken met leningen in plaats van donaties een gelijkwaardigere relatie ontstaat tussen uitlener en lener en dat deze manier van werken een bron is voor duurzame groei. Een ander verschil met veel financieringsplatformen is dat er geen kosten zijn verbonden aan investeren via onze website. Het is gewoon gratis.”
Hoe innovatief is Lendahand?
“Lendahand is voor zover bekend het enige crowdfunding platform in Europa dat zich specifiek richt op financiering van MKB-ers in opkomende landen. Deze ondernemers worden ook wel de ‘missing middle’ genoemd: ze vallen vaak tussen wal en schip als het gaat om het aantrekken van groeifinanciering. Met onze propositie – sociale impact én financieel rendement – krijgt de ondernemer in Colombia of op de Filipijnen toegang tot betaalbare financiering waarvoor hij of steeds vaker zij een eerlijke rente betaalt. Tegelijkertijd ontvangt de investeerder in Nederland een gezonde rente die momenteel ruim 2x zo hoog is als de rente op een vrij-opneembare online spaarrekening.”
Waar staat Lendahand over 5 jaar?
“Lendahand is tegen die tijd financieel onafhankelijk (ons budget komt volledig uit de 4% marge) en ons platform draait in tenminste 5 Europese landen als het gaat om het aantrekken van financiering. Ook willen we over 5 jaar onze leningen verstrekken aan MKB-ers in circa 10 landen in Azië, Afrika en Latijns-Amerika. Tot slot: in 2019 willen we op jaarbasis tenminste 10.000 banen creëren in de landen waarin we actief zijn.”
Wat vindt [finno]?
De afgelopen jaren heb ik regelmatig over crowdfundingplatformen geschreven op [finno]. Tot op heden is Lendahand misschien wel het meest sympathieke crowdfundingplatform. Het platform lijkt nog het meeste op Kiva, dat sinds haar oprichting in 2005 al ruim $ 600 miljoen heeft opgehaald voor arme, ondernemende mensen. Bij Kiva kan je als investeerder $ 25,- investeren in projecten. De projecten krijgen gemiddeld ruim $ 400,-. Het gaat dus om kleinere bedragen, maar uiteraard in de ogen van de ontvanger om grote bedragen. Lendahand financiert projecten tussen de EUR 1.000,- en EUR 50.000-. In tegenstelling tot Kiva, krijg je bij Lendahand als investeerder wel rente op de verstrekte lening.
Lendahand is zoals Peter Heijen hierboven al zegt, bedoeld voor mensen die op zoek zijn naar een alternatief voor de traditionele spaar- en beleggingsrekeningen bij banken en tegelijkertijd ‘iets goeds’ willen doen met hun geld. Maar is het wel echt een alternatief voor sparen? Als je heel eerlijk bent, dan is het dat eigenlijk niet. Er is namelijk geen garantie dat je als investeerder je inleg terugkrijgt, zoals dit bij beleggingen ook het geval is. Het is dus wel een beleggingsalternatief. Lendahand mitigeert overigens het risico van non-betaling door dit risico bij haar lokale partners neer te leggen. “Alleen als de lokale Lendahand-partner failliet zou gaan, bestaat de kans dat je niet het volledige bedrag terugbetaald zou krijgen”, valt te lezen op de website.
Lendahand groeit sinds haar start exponentieel. Ze zou echter nog veel harder kunnen groeien als er meer duidelijkheid zou zijn met betrekking tot de fiscaliteit omtrent crowdfunding. Beleggingen in sociaal-ethische fondsen, waaronder je mijns inziens Lendahand ook zou mogen scharen, kennen geen belastingvoordeel meer. Dat is jammer, want particuliere beleggingen in MKB-bedrijven in opkomende landen zouden wel eens effectiever kunnen zijn dan de ontwikkelingssamenwerking vanuit de overheid.
https://i0.wp.com/www.finno.nl/wp-content/uploads/lendahand-finno.png?fit=960%2C460&ssl=1460960Pascal Spelierhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngPascal Spelier2014-09-05 15:02:442014-11-15 14:22:29Lendahand, met crowdfunding het MKB financieren in opkomende landen
In onder andere de Verenigde Staten en Groot-Brittannië komt het al vaker voor, verzekeraars die verantwoord rijgedrag belonen met een korting op de verzekeringspremie. Nederlandse verzekeraars lijken huiverig voor deze nieuwe ontwikkeling, dus is het de startup fairzekering die het voortouw neemt.
Onlangs lanceerde fairzekering, een initiatief van ondernemers met een achtergrond in verzekeringen, een bèta-versie van haar ‘faire’ autoverzekering. [finno] sprak met Hans Gerritsen en Raymond van Es en vroeg ook een ‘traditionele’ verzekeraar om zijn mening. Is Nederland klaar voor de Big Brother in verzekeringsland?
“Hallo, ik ben Monyq en ik ben naïef zeggen ze…”. Die zin schalde vandaag omstreeks 12 uur via BNR Nieuwsradio uit de speakers in Hotel New York te Rotterdam. Met deze eenmalige radiospot werd het startschot gegeven voor de aankondiging van de eerste diensten van de financiële start-up Monyq.
Monyq (spreek uit als Moniek) heeft een missie. Ze wil dat mensen weer een goed gevoel krijgen bij hun financiën. “Dat gaan we doen met hele simpele tools en slimme besparingen,” lichtte serie-ondernemer Igor Kluin toe. Hoe naïef is Monyq? Voegt ze daadwerkelijk iets toe in de financiële sector. [finno] was bij de lancering en zocht het voor je uit.
https://i0.wp.com/www.finno.nl/wp-content/uploads/monyq-slimme-tools-slimme-besparingen-finno1.png?fit=450%2C319&ssl=1319450Pascal Spelierhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngPascal Spelier2014-06-05 13:57:382015-07-23 16:02:00Breng je financiën op orde met Monyq (‘beyond banking’)
In de Innoupdate van deze week praat Maarten Korz, Innovatie Manager bij de Rabobank, je bij over de innovatieve ontwikkelingen in de financiële sector. Deze week onder andere aandacht voor Apple en Bitcoin, Apple en mobiel betalen, lessen van Paypal en Square voor banken, de ‘Future of Banking’-competitie van Deutsche Bank en kunstmatige intelligentie in PFM.
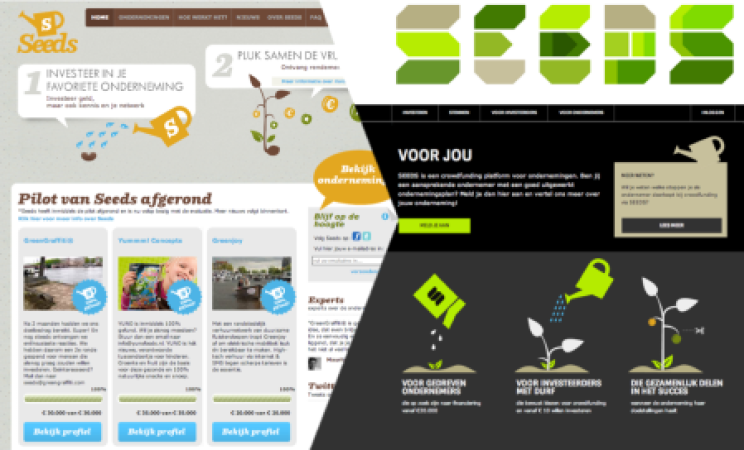
10, 9, 8 .. 3, 2, 1. SEEDS van ABN AMRO is officieel van start gegaan! In figuurlijk zin tikte SEEDS in de nieuwsbrief die ze deze week stuurde de seconden weg naar de officiële start. In werkelijkheid duurde het meer dan 10 maanden voordat SEEDS, na een succesvolle pilot, die in september 2012 werd afgesloten, promoveerde naar ‘volwassen’ dochter van ABN AMRO.
Juni jongstleden sprak ik met Arthur van de Graaf, directeur van SEEDS. Destijds verwachtte Arthur voor zomer van start te gaan. Er moesten echter nog wat interne hobbels genomen worden. Het slechten van die hobbels heeft maanden langer geduurd, maar niet getreurd, Nederland heeft er een serieus crowdfunding initiatief bijgekregen. Dat kan geen kwaad in een tijd waarin MKB-ondernemingen nog steeds moeite ondervinden bij het verkrijgen van een krediet.
Ik kende Evy al als coach, die met een prettig Vlaams accent hardlopers helpt hun hardloopambities te realiseren. Nu is er Evi, de beleggingscoach van Private Bank Van Lanschot, die je helpt met je ambitie om je geld te laten groeien.
Evi helpt je zowel bij sparen als het beleggen in beleggingsfondsen. Ze doet dat online, maar als het nodig is ook persoonlijk via telefoon, tekstchat, live videochat of e-mail. Zou Evi dat beter doen dan haar ‘mannelijke collega’s’ Alex en Binck en de andere banken?
https://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.png00Pascal Spelierhttps://www.finno.nl/wp-content/uploads/Logo-Finno-2023-300-ppi-white-border-1030x1030.pngPascal Spelier2013-10-28 16:17:132015-02-08 15:23:58Evi van Lanschot is de eerste online beleggingscoach van Nederland
[finno] is wettelijk verplicht om je toestemming te vragen voor het gebruik van cookies en soortgelijke technieken, en je te informeren over het gebruik daarvan op de site.
Voor een aantal doeleinden is het vastleggen van bezoekersgedrag noodzakelijk. Ook derde partijen kunnen deze cookies plaatsen via [finno], zoals bijvoorbeeld het geval is bij embedded video's van YouTube op [finno].
[finno] gebruikt cookies en soortgelijke technieken voor de volgende doeleinden: het optimaliseren van de website, de integratie van social media en het verzamelen en analyseren van statistieken.